Образовательный кредит с господдержкой: условия и порядок получения
Образовательный кредит с господдержкой позволяет оплатить обучение под 3% годовых и начать платить только после выпуска. Разбираем условия, перечень специальностей, порядок оформления и ошибки, из-за которых банки отказывают.
Содержание
Что такое образовательный кредит с господдержкой
Это целевой заем на оплату обучения в колледже или вузе, по которому государство компенсирует банку часть процентов. Для студента ставка получается намного ниже рыночной: в действующей программе она фиксированная и составляет 3% годовых на весь срок договора.
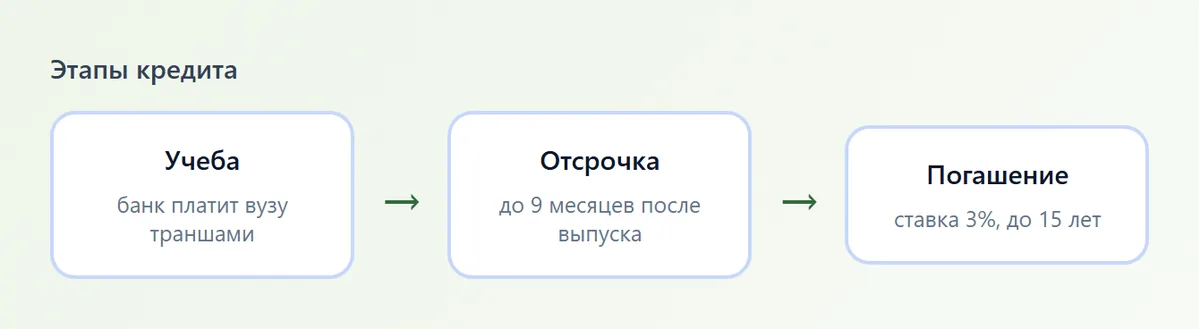
Деньги банк перечисляет не вам на карту, а в учебное заведение, по частям (траншами) на каждый семестр или учебный год. Поэтому сумма кредита всегда привязана к стоимости обучения по вашему договору с вузом или колледжем.
Главная особенность - отсрочка платежей. Пока вы учитесь, основной долг не гасится, а после выпуска у вас есть еще несколько месяцев, чтобы устроиться на работу. Потом начинается обычное погашение, которое можно растянуть на срок до 15 лет.
Основные условия программы
Точные параметры зависят от банка-участника, поэтому перед подписанием сверяйте цифры в кредитном договоре. Общая рамка программы такая.
| Параметр | Как устроено |
|---|---|
| Процентная ставка | 3% годовых, фиксированная |
| На что тратится | Оплата обучения по договору с учебным заведением |
| Сумма | До полной стоимости обучения за весь срок программы |
| Выдача | Траншами на семестр или учебный год, напрямую в вуз или колледж |
| Отсрочка платежей | Весь период обучения и еще около 9 месяцев после выпуска |
| Срок погашения | До 15 лет после окончания обучения |
| Кто берет | Студент от 14 лет с согласием родителей, либо родитель как заемщик |
В периоде обучения заемщик обычно платит только проценты, а в ряде банков и они откладываются до конца льготного периода. Уточните, как именно это записано в вашем договоре: от этого зависит, сколько вы заплатите в итоге.
Какие специальности подходят
Программа действует не для любого направления. Правительство утверждает перечень приоритетных специальностей и направлений подготовки, и кредит выдают только по ним. С конца 2025 года перечень сокращали, из него исключили ряд направлений бакалавриата и специалитета, поэтому в 2026 году важно проверить свой код специальности заранее.
Если вы заключили договор до обновления перечня, он продолжает действовать на прежних условиях до полного расчета с банком. Новые правила касаются тех, кто оформляет кредит сейчас.
Как проверить свою специальность
- Найдите в договоре с учебным заведением код специальности или направления (например, 09.03.01 или 38.02.01).
- Откройте актуальный перечень на сайте Правительства или Минобрнауки либо запросите его у банка.
- Убедитесь, что код есть в перечне, а программа относится к нужному уровню образования.
- Спросите в приемной комиссии, оформлял ли кто-то кредит по этой программе: это сэкономит время.
Часть банков дополнительно требует государственную аккредитацию программы. В общих правилах такого условия нет, но банк вправе поставить свои требования, поэтому проверьте и аккредитацию. Как это сделать, описано в статье про проверку лицензии и аккредитации.
Кто может взять кредит
Кредит оформляют уже зачисленные студенты или те, кто подписал договор на обучение и получил приказ о зачислении. Просто поступившему по конкурсу без договора банк, как правило, не откажет только при наличии подтверждающих документов от вуза.
Обычно банки смотрят на следующее.
- Возраст заемщика-студента: от 14 лет, до 18 лет нужно согласие родителей или законных представителей.
- Гражданство РФ и постоянная регистрация.
- Форма обучения: чаще всего очная, но уточняйте условия по заочной и очно-заочной.
- Платное место: кредит берут на оплату по договору, на бюджетном месте он не нужен.
Многие банки просят созаемщика или поручителя, чаще всего родителя. Это не обязательное требование программы, а политика конкретного банка, и именно она влияет на одобрение.
Как получить кредит: порядок действий
Отдельной единой заявки на образовательный кредит на Госуслугах нет: заявление подают прямо в банк, который участвует в программе. Список банков публикуют на сайте Минобрнауки, а в каждом банке есть свой раздел на сайте и в приложении.
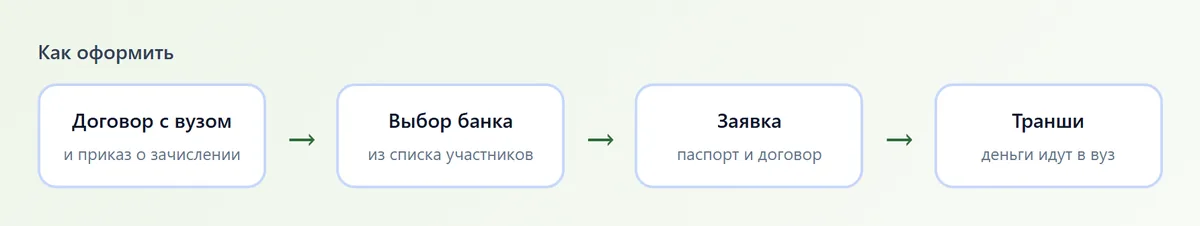
- Получите в учебном заведении договор на платное обучение и справку или приказ о зачислении.
- Выберите банк из списка участников и сравните условия: созаемщик, проценты в период учебы, требования к аккредитации.
- Подайте заявку онлайн или в отделении, приложите паспорт, договор с вузом, согласие родителей для несовершеннолетних.
- После одобрения подпишите кредитный договор и график траншей.
- Банк переводит первый транш на счет учебного заведения, дальше деньги идут по графику.
Сохраняйте квитанции и справки о каждом транше. Они нужны для учета платежей и, если вы захотите вернуть налоговый вычет, для расчета. О том, как это сделать, читайте в материале про налоговый вычет за обучение.
Как устроено погашение и что будет, если не платить
Пока идет обучение, платежи минимальные или отсутствуют. После окончания отсрочки вы платите аннуитетными платежами: каждый месяц одинаковая сумма, куда входят проценты и часть долга.
Пример для ориентира. Если взять 500 000 рублей и гасить 10 лет под 3% годовых, ежемесячный платеж составит около 4 800 рублей, а переплата за весь срок погашения - порядка 75 000 рублей. Это упрощенный расчет без учета процентов за время учебы, который показывает масштаб, а точную сумму даст график банка.
Если вы перестанете платить, банк начислит неустойку и может передать долг на взыскание, как по обычному кредиту. Льготная ставка при этом может быть потеряна, если договор предусматривает такое условие. Поэтому при трудностях сразу обращайтесь в банк: возможны кредитные каникулы или реструктуризация.
Что делать, если вы отчислены или взяли академический отпуск
Банк обязательно узнает об этом из данных учебного заведения. При академическом отпуске выплаты, как правило, приостанавливаются или переносятся, подробнее о самом отпуске в статье про академический отпуск. При отчислении отсрочка может закончиться, и вам придется начать платить по графику.
Плюсы, минусы и альтернативы
| Вариант | Плюсы | Минусы |
|---|---|---|
| Образовательный кредит с господдержкой | Низкая ставка, отсрочка, деньги идут только на учебу | Ограниченный перечень специальностей, нужен договор и часто созаемщик |
| Обычный потребительский кредит | Быстро, не привязан к специальности | Высокая ставка, нет отсрочки на время учебы |
| Рассрочка от вуза | Без процентов, платеж частями | Нужно платить уже в период учебы |
| Целевое обучение или бюджет | Бесплатно для студента | Конкурс, обязательства по отработке |
Сначала проверьте бесплатные варианты. Возможно, вам хватит баллов на бюджет, как описано в статье про бюджетные места в колледже, или подойдет целевое обучение. Часть расходов можно покрыть и материнским капиталом: смотрите условия использования маткапитала на учебу.
Типичные ошибки заемщиков
- Берут кредит, не проверив код специальности по актуальному перечню, и получают отказ уже после зачисления.
- Выбирают банк по рекламе, не сравнив требования к созаемщику и график платежей.
- Не читают, как начисляются проценты в период учебы, и неожиданно сталкиваются с платежами.
- Берут сумму больше стоимости обучения: целевой характер кредита этого не допускает.
- Не сообщают банку об отчислении, переводе или смене договора с вузом.
- Не оформляют налоговый вычет по оплаченным суммам, хотя имеют на него право.
Перед подписью попросите у банка полный график платежей, расчет полной стоимости кредита и условия досрочного погашения. Досрочно погасить льготный кредит можно без штрафа, и при хорошем доходе это разумный способ сократить переплату.
Если вы еще выбираете, где учиться, начните с каталога: найдите техникумы и колледжи своего города и сравните стоимость обучения, а затем уточняйте в приемной комиссии, работает ли там программа кредитования.
Частые вопросы
Какая ставка по образовательному кредиту с господдержкой?
В действующей программе ставка фиксированная и составляет 3% годовых на весь срок кредита. Банк не вправе повышать ее в одностороннем порядке, но размер платежей зависит от суммы и срока, поэтому смотрите график в договоре.
Какие специальности входят в перечень образовательного кредита?
Перечень приоритетных направлений утверждает Правительство, и в нем остаются в первую очередь востребованные профессии. Код вашей специальности нужно сверить с актуальным перечнем на сайте Минобрнауки или у банка, так как список менялся.
Нужно ли платить по кредиту, пока я учусь?
Основной долг в период обучения не гасится. По процентам правила зависят от банка: где-то платятся только проценты, где-то они откладываются до окончания льготного периода. Это обязательно уточняйте до подписания договора.
Можно ли взять образовательный кредит, если мне нет 18 лет?
Да, с 14 лет, но нужно письменное согласие родителей или законных представителей. Часто банки привлекают родителя как созаемщика.
Можно ли взять кредит на заочное обучение?
Условия зависят от банка. Многие выдают кредит на очную форму, по очно-заочной и заочной нужно уточнять отдельно и спрашивать, подходит ли специальность.
Можно ли вернуть налоговый вычет за оплаченное кредитом обучение?
Да, вычет за обучение можно оформить по расходам на учебу, оплаченным в налоговом периоде. Сохраняйте договор с вузом и платежные документы, подробности в статье про налоговый вычет.
Читайте также
- Экстернат: как окончить школу экстерном и сдать экзаменыЭкстернат: как окончить школу без уроков, как оформить зачисление, какие экзамены сдавать и кому это подходит.
- Колледж после 11 класса: сроки, поступление, плюсы и минусыКолледж после 11 класса: можно ли поступить без ЕГЭ, сколько учиться, какие специальности выбрать, плюсы и минусы, документы и сроки приема.
- Налоговый вычет за обучение: сколько вернут и как оформитьНалоговый вычет за обучение: кому положен, сколько вернут, как оформить через личный кабинет налогоплательщика и в какие сроки подать.
- Отсрочка от армии для студентов колледжей и вузовКому положена отсрочка от армии при учебе в колледже и вузе, как ее оформить и когда она прекращается.